
德國公司準備招募第一位員工時,經常會遇到這些問題:“公司已經成立,商業登記簿摘錄也拿到了,是不是就可以招人了?”“公司稅號還沒有下來,可以先簽勞動契約嗎?”“員工下個月到職,現在是否就能安排第一次薪資核算?”
這些問題指向同一件事:公司已經成立,不代表薪資核算和員工申報所需的雇主登記已經全部完成。
第一次招募員工,企業需要先分清幾個容易混淆的號碼:
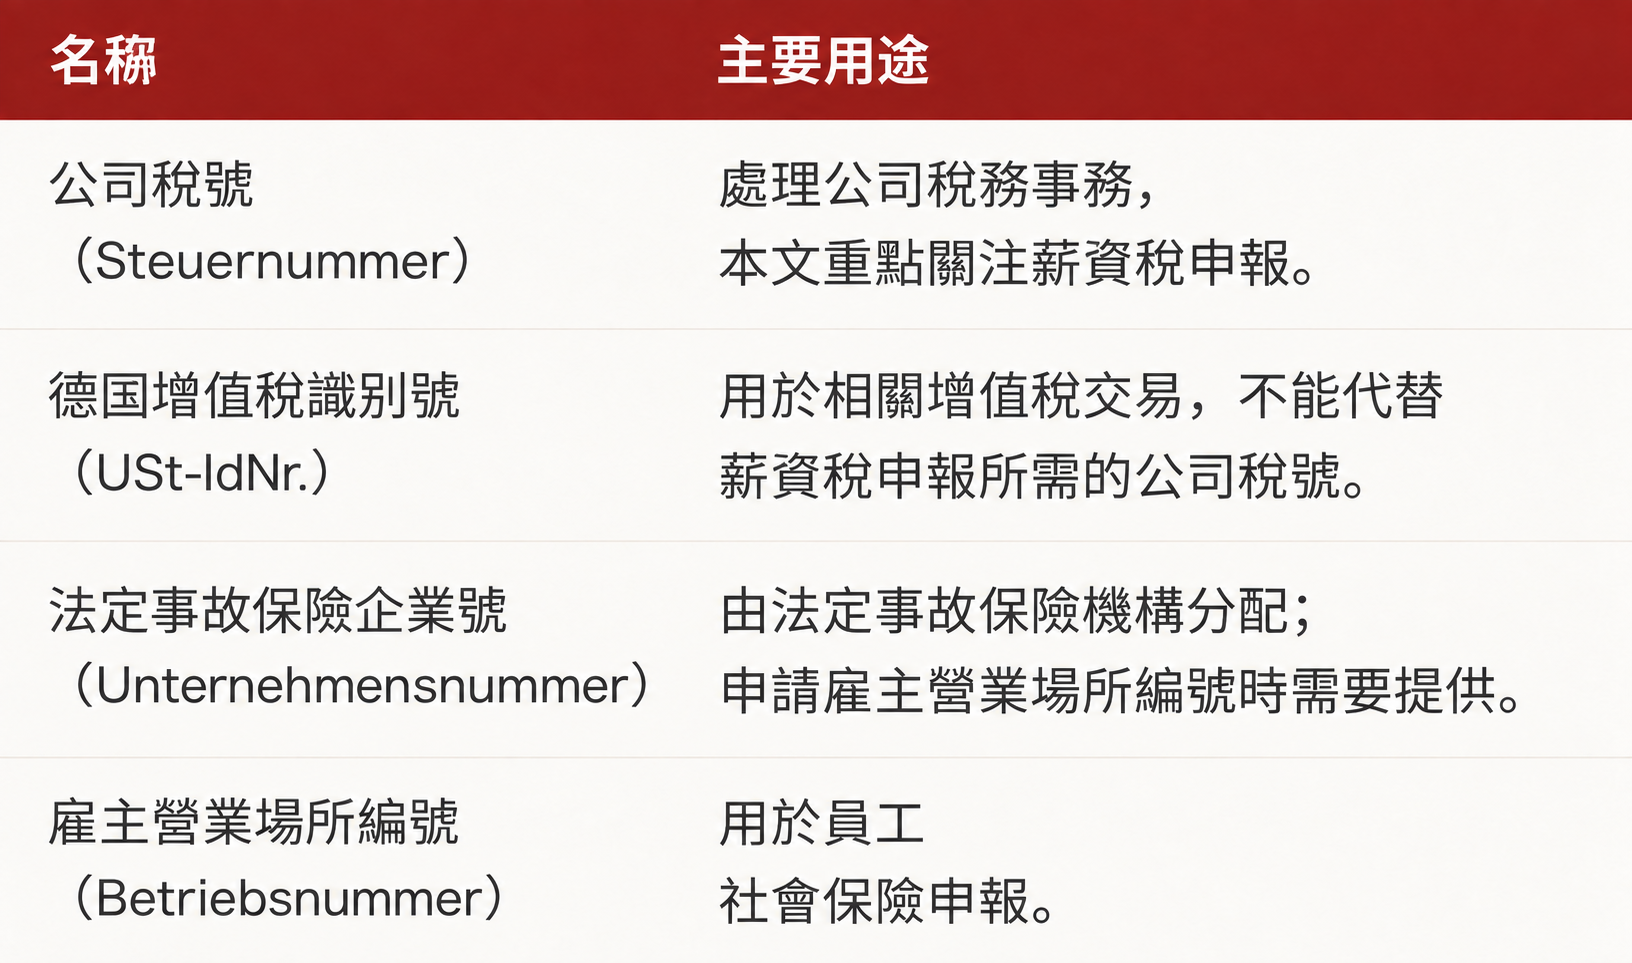
這些號碼並非同一套登記的不同叫法,而是分別對應不同的雇主義務。除了公司端的登記,企業還需要提前收集員工個人資料,才能安排第一次薪資核算。
一、提前取得公司稅號,才能銜接薪資稅申報
德國公司成立後,需要取得主管財政局分配的稅號。這裡容易出現一個誤區:公司稅號(Steuernummer)與德國增值稅識別號(USt-IdNr.)不是同一個號碼。已經取得增值稅識別號,並不意味著薪資稅申報所需的資訊也已經齊備。
員工到職後,雇主通常需要透過電子薪資稅扣除資訊系統(ELStAM)獲取員工適用的稅級、教會稅和子女免稅額等資訊。在這一程序中,雇主薪資稅營業場所的稅號也是識別雇主的重要資訊。
因此,企業在確定第一位員工的到職時間時,就應核對公司稅務登記和薪資稅申報所需的稅號是否已經落實。如果仍在辦理,應提前告知稅務師或薪資核算人員,確認當期如何處理。
二、提前登記法定職災保險,取得企業號
除了稅務登記,德國企業還需要確認適用的法定事故保險機構。根據經營行業不同,企業可能歸屬於不同的職業災害保險協會。例如,部分貿易和商品流通企業可能由德國貿易與商品物流職業災害保險協會(BGHW)負責。
完成相應登記後,企業會取得企業號(Unternehmensnummer)。這個號碼用於法定事故保險體系中的企業識別,也是申請雇主營業場所編號時需要提供的資訊。
因此,法定職災保險登記不能等到第一次薪資單製作時才想起來辦理。對首次招募的公司而言,它還關係到下一項雇主登記能否順利完成。
三、提前申請雇主營業場所編號,才能安排社會保險申報
雇主營業場所編號(Betriebsnummer)主要用於員工社會保險申報。公司僱用第一名員工時,就需要及時辦理相應的雇主登記和員工申報。
目前,申請這一編號需要提供法定事故保險機構分配的企業號。因此,首次招募時通常有一個實際的準備順序:
確認法定事故保險機構 → 取得企業號 → 申請雇主營業場所編號 → 安排員工社會保險申報
如果員工已經開始工作,而雇主編號仍未申請,社會保險申報可能無法按正常流程完成。企業應從員工到職日期向前安排這些手續,而不是等薪資核算人員開始製作薪資單時才啟動。
四、提前收集員工資料,薪資才能準確核算
公司層面的登記完成後,薪資核算人員還需要員工個人的資訊。企業人事負責人通常應提前收集並核對:
- 姓名、地址、出生日期和到職日期;
- 個人稅務識別號(Steuer-ID)與社會保險號(Sozialversicherungsnummer);
- 醫療保險機構(Krankenkasse)和銀行帳戶;
- 契約薪資、每週工作時間,以及主職或兼職情況;
- 獎金、補貼、公司車等其他可能影響薪資核算的項目。
第一次到德國工作的員工,可能暫時沒有個人稅務識別號或社會保險號,醫療保險和居住登記也可能尚在辦理中。企業不必等到月底才收集這些資訊;越早發現缺口,越有時間與薪資核算人員確定處理辦法。
五、資料還沒齊,員工就不能到職嗎?
並不是。缺少某項登記或資料,並不當然意味著公司不能簽訂勞動契約,或員工不能按約定日期開始工作。但員工開始工作後,雇主仍須處理薪資支付、薪資稅和社會保險義務。資料未齊需要及時解決,不能理解為相關義務可以一並推遲。
處理時,需要區分三個層面。
01 薪資支付不能代替正式薪資核算
如果部分登記或資料尚未完成,企業應立即與稅務師或薪資核算機構確認當期薪資如何計算和支付。必要時可以進行薪資試算,但試算薪資單只是估算依據,不會自動完成薪資稅和社會保險申報。員工已經收到薪資,也不代表當月所有雇主義務都已完成。
02 稅務和社會保險各有申報、繳費期限
薪資稅通常需要在相應申報期結束後的次月10日前申報和繳納;按薪資計算的社會保險費,原則上最遲在當月倒數第三個銀行工作日繳納。具體申報期和個別情形仍需由負責人員核對。因此,即使員工可以先到職,公司也不能把缺失資料的處理留到月底。
03 資料補齊後,可能還要處理此前月份
如果員工已經工作,而公司或員工的必要資料後來才補全,薪資核算人員可能需要對之前月份進行核對、補算或更正申報。此前支付的金額與正式核算結果也可能不同,進而產生補扣、補付或繳費調整。是否產生滯納金及其他後果,應根據具體申報和繳費情況判斷。
例如,員工9月已經開始工作,公司先支付了薪資,但直到10月才補齊辦理社會保險申報所需的資訊。9月薪資已支付,並不意味著相應的申報與繳費也已經按時完成。企業應盡早讓薪資核算人員查明缺口並安排處理。
寫在最後
德國公司第一次招募員工,準備工作並不止於簽訂勞動契約和確定薪資。公司稅號、法定事故保險登記、雇主營業場所編號以及員工個人資料,需要圍繞實際到職日期提前銜接。
漢騰長期為中資企業提供德國本地人事及薪資核算管理支援,包括雇主基礎登記、員工到職資料管理、月度薪資資訊收集、薪資核算協調及相關申報節點的跟進。
對於第一位員工即將到職的企業來說,資料暫時未齊,並不必然阻止員工到職;關鍵是提前識別缺口,及時安排薪資支付與法定申報,不讓第一筆薪資成為企業第一次發現問題的時刻。
免責聲明 本文為一般性實務經驗分享,不構成法律、稅務或其他專業意見。具體情況應結合企業實際情況、當地主管部門要求及專業顧問意見進行判斷。
本文由漢騰諮詢原創,版權歸漢騰諮詢所有。歡迎轉發分享,未經授權不得轉載、摘編或用於其他商業用途;如需轉載,請聯絡我們取得授權。