
準備在德國設立公司時,很多企業都會先問註冊資本的要求。知道最低金額是25,000歐元後,接下來通常會有兩個問題:是不是設得高一些更好?如果以後經營需要更多資金,應該怎麼辦?
這兩個問題最好放在一起考慮。德國公司成立以後,招聘、市場推廣、採購和備貨都需要資金,僅靠初始註冊資本未必夠用。但後續每投入一筆錢,也不一定都要增加註冊資本。
對於剛進入德國市場的企業,更務實的做法是:在滿足業務需要的基礎上,控制辦理和後續管理成本,同時為未來的資金回收保留合適的安排。
01 註冊資本最低25,000歐元,不一定需要一次繳清
對於以現金出資設立的普通德國有限責任公司(GmbH),最低註冊資本為25,000歐元。申請商業登記前,需要同時滿足兩個條件:
1. 每份股權至少實繳其認繳金額的25%。
2. 全部股東合計實繳不得低於12,500歐元。
具體可以通過下面的例子理解:
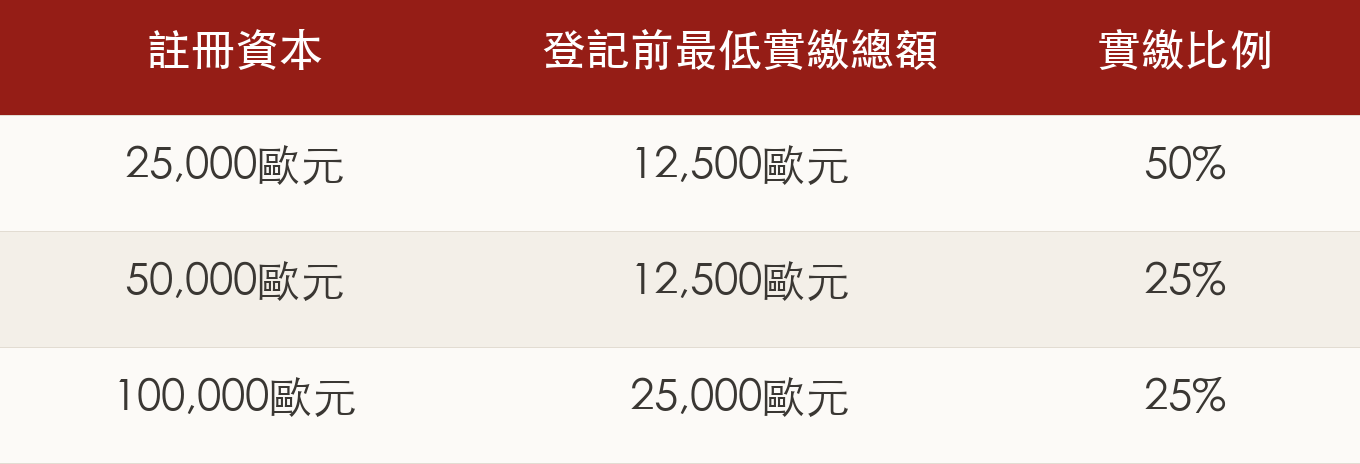
以上以各份股權均滿足最低實繳要求、章程沒有要求更高實繳金額為前提,不適用於實物出資等其他情形。
因此,註冊資本提高以後,並不是始終需要實繳50%,也不是統一按30%計算。
還需要注意,允許先繳一部分,不等於剩餘部分以後不用繳。 未繳金額仍然是股東承擔的出資義務。企業選擇註冊資本時,需要考慮完整的認繳金額,而不能只看成立時需要匯入多少錢。
02 沒有特別要求,不必單純為了“顯得有實力”提高註冊資本
在我們接觸的中資企業中,不少企業會選擇以25,000歐元作為德國公司的初始註冊資本,再根據經營進展安排後續投入。
也有企業認為,註冊資本設得更高,會讓客戶更放心。這種考慮可以理解,但實際判斷公司的財務實力,不能只看登記金額,還需要看資金是否實際到位、公司的權益和負債情況,以及是否具備持續付款的能力。較高的註冊資本,並不自動意味著更高的銀行授信。
從辦理成本來看,註冊資本提高還可能增加公證費用。相關費用按法定計費價值和費率檔位計算,並不是金額每增加一點,費用就同比例增加。
因此,在決定金額之前,建議先明確三件事:
1. 業務有沒有明確要求? 例如客戶、招標項目或特定行業是否提出資本條件,以及要求的究竟是註冊資本、實際權益還是擔保。
2. 初期需要投入多少錢? 將招聘、場地、市場推廣和採購等支出納入預算,不要把最低註冊資本當成全部啓動資金。
3. 後續資金準備怎樣投入? 如果只是需要更多經營資金,可以考慮其他方式,不必全部體現在註冊資本里。
如果沒有特別的業務要求,以最低註冊資本設立,再配合適當的後續資金安排,是一種可以考慮的務實選擇。
03 後續資金怎麼投入,主要比較這三種方式
公司成立以後,母公司繼續提供資金,常見的方式包括:增加註冊資本、投入資本公積,以及提供股東借款。
三種方式都可以讓德國公司獲得資金,但辦理手續、財務報表和未來回收方式並不相同。選擇時,除了比較當前的辦理成本,也應考慮後續管理是否方便。
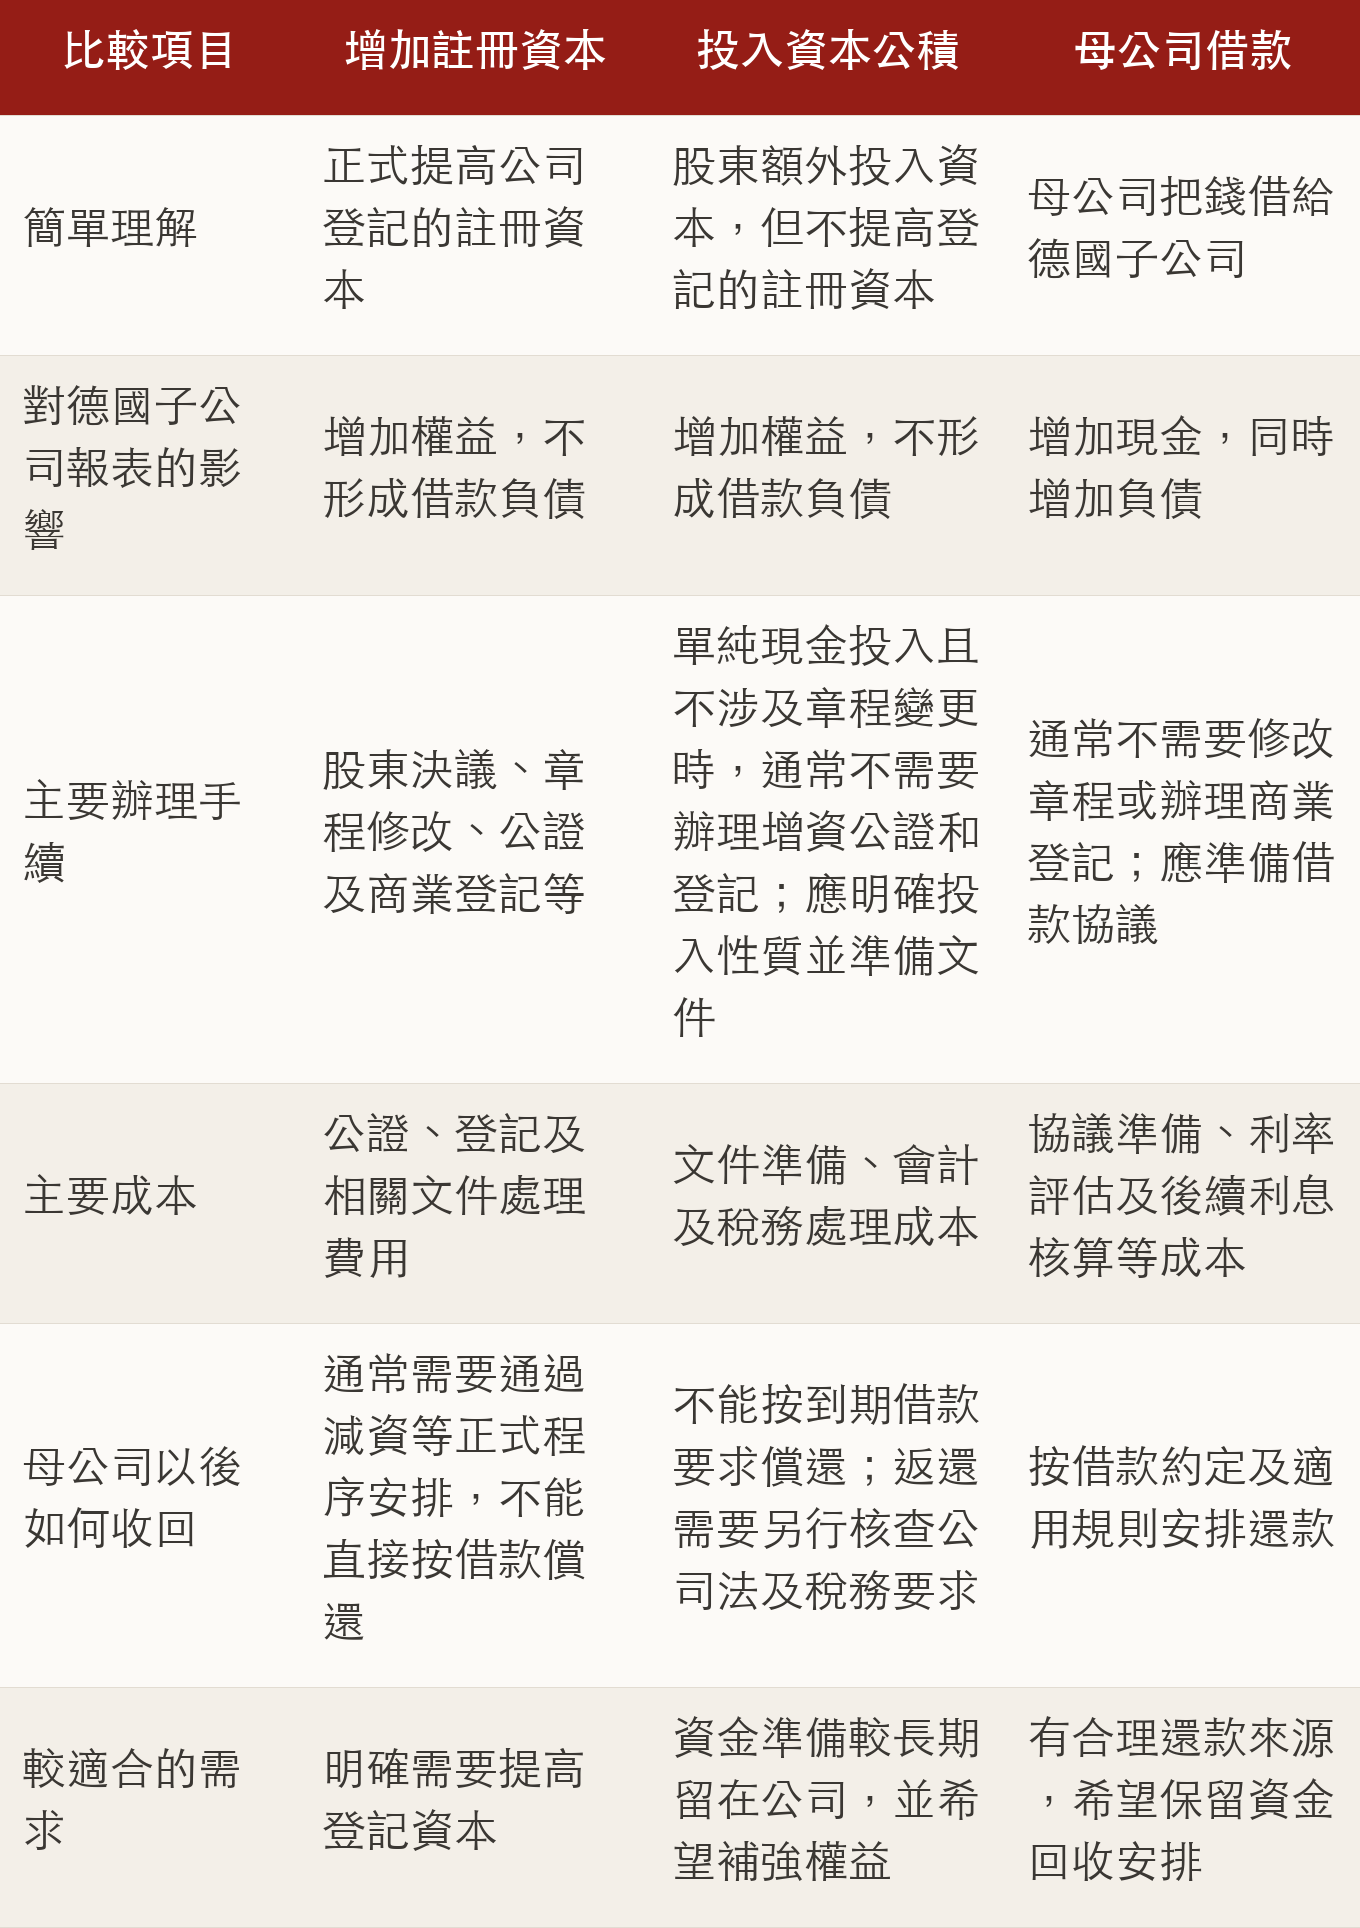
增加註冊資本需要履行相應公證及登記手續;資本公積則屬於股東投入的權益資金。
從報表呈現來說,投入資本公積確實可以讓公司的資產負債表“更好看一些”:公司獲得現金的同時,權益也增加了,不會新增一筆欠母公司的借款。但它增加的是權益,不是經營利潤,也不會讓原有虧損消失。 未來返還這筆資金時,還需要考慮資本維持和出資返還的稅務規則。
母公司借款則保留了更明確的還款安排。對德國子公司而言,這筆錢是一項負債;對母公司而言,則是一筆對子公司的貸款債權。還款可以讓母公司收回資金,但會減少德國子公司的可用現金,因此仍需結合實際收支安排。
跨境關聯借款還需要考慮合理利率及相關稅務要求,不能只因為雙方屬於同一集團,就省略必要的安排。
04 匯款時,把備註、協議和帳務資料一起做好
確定投入方式以後,實際操作中最需要注意的是:匯款備註、對應文件和財務入帳,應當體現同一種資金性質。
不能只把錢匯到德國公司的帳戶里,卻沒有說明這筆錢是出資還是借款。否則,稅務師僅憑銀行流水,未必能夠準確判斷應該如何入帳。
建議每次匯款前,完成以下準備:
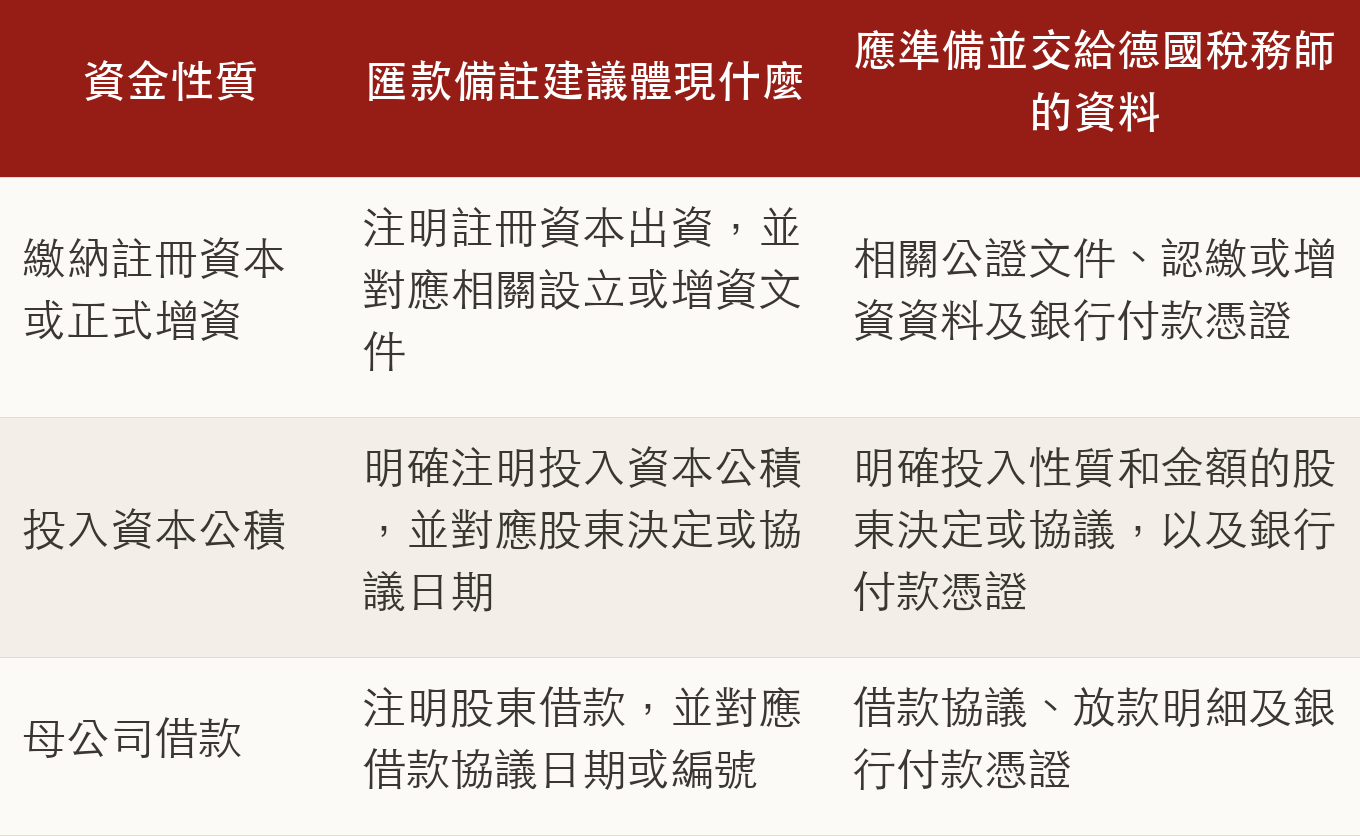
備註應按照實際交易和銀行要求填寫,不宜籠統寫成“往來款”或“運營資金”。但也要注意,轉帳備註不能替代協議,更不能僅靠備註改變一筆款項的性質。
資金到帳後,應及時將上述資料提交給德國稅務師。分批放款、發生還款或者調整借款條件時,也應同步提供明細和更新後的文件,確保母公司與德國子公司的記錄一致。
05 母公司借款遠高於註冊資本,會有問題嗎?
有些德國公司的註冊資本只有25,000歐元,但隨著業務發展,母公司提供的借款累計達到幾十萬,甚至超過100萬歐元。
借款超過註冊資本,並不因此自動構成違規,也不意味著必須按比例增加註冊資本。 註冊資本並不是公司借款額度的上限。真正需要關注的是公司的實際資產、負債和償還能力。
例如,同樣是100萬歐元借款,如果主要用於採購,公司帳上還有相應的庫存和可收回的客戶應收款,與資金已經用於彌補多年虧損,是不同的情況。借款增加時,現金也同時增加;但如果資金持續用於承擔虧損,公司的權益就可能逐步減少。
因此,當母公司借款明顯增加時,建議財務和德國稅務師重點檢查以下事項:
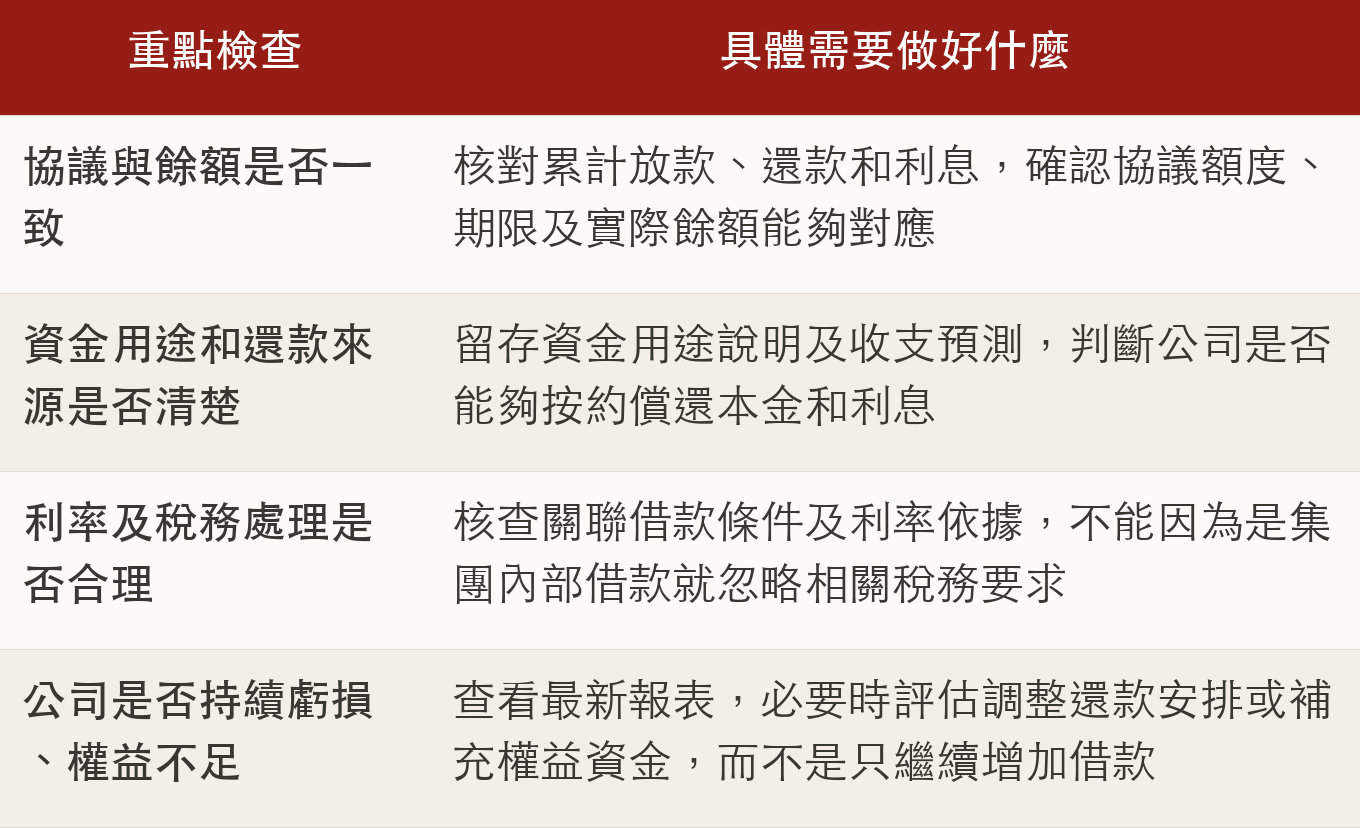
德國跨境關聯融資規則,會關注融資是否確有業務需要、是否用於公司經營,以及借款期間的償債能力和利率合理性。這些因素會影響融資費用的稅務處理。
如果公司已經出現持續虧損、無法支付到期款項等情況,應及時請稅務師和律師評估,不能只靠母公司繼續匯款來判斷公司是否安全。借款金額大不等於財務出了問題,但資金不斷增加時,協議、報表和還款計劃也需要同步更新。
對於剛進入德國市場的企業,註冊資本不必一味求高,後續投入也不必每次都辦理增資。將投入方式選清楚、文件準備齊全、帳務及時銜接,才能在支持德國業務發展的同時,減少不必要的辦理成本和後續調整。
免責聲明 本文為一般性實務經驗分享,不構成法律、稅務或其他專業意見。具體情況應結合企業實際情況、當地主管部門要求及專業顧問意見進行判斷。
本文由漢騰諮詢原創,版權歸漢騰諮詢所有。歡迎轉發分享,未經授權不得轉載、摘編或用於其他商業用途;如需轉載,請聯繫我們獲取授權。