
隨著歐洲業務逐步拓展,中資企業往往會在多個國家設立獨立經營的子公司,分別承擔銷售、項目開發或資產營運等職能。各國公司獨立核算、分別納稅,集團也隨之面臨一個實際問題:如何集中管理這些公司的股權,並統籌各地的投資收益與後續資金安排?
對於在歐洲多個國家設有獨立經營子公司的中資企業,設立荷蘭控股平台的一個重要考慮,是集中管理各國子公司的股權和稅後收益。在滿足相關條件的情況下,各國子公司的利潤分配至荷蘭平台,可以減少分紅過程中產生的重複徵稅,使資金更便於在歐洲範圍內繼續投資和配置。如果平台同時承擔區域管理、採購或財務協調等職能,也能將股權管理、業務管理和資金配置結合起來。
01 以歐洲新能源項目投資為例
假設一家中資企業通過香港或新加坡公司投資歐洲新能源項目,並在荷蘭設立一家控股公司,持有羅馬尼亞、保加利亞及德國的項目公司。其簡化架構如下:
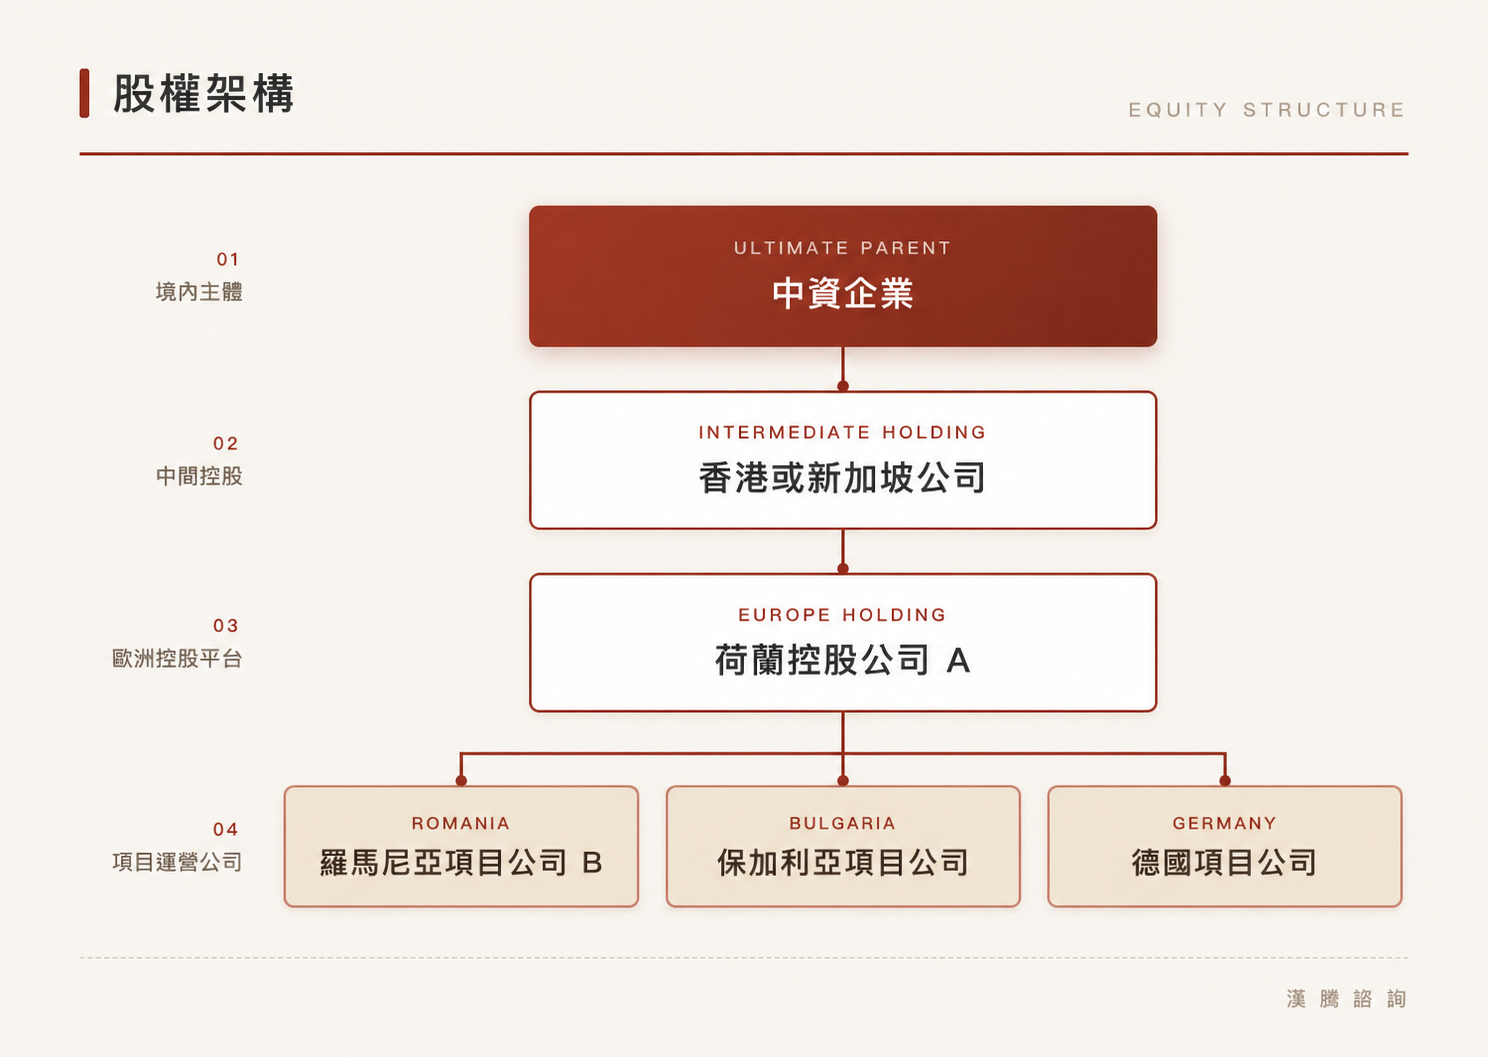
各國項目公司分別負責當地項目的經營和納稅。符合分紅條件後,再將可分配利潤向上分配至荷蘭控股公司。
這裡的“集中”,是將各國公司的稅後收益通過分紅歸集到平台,各國項目公司的經營利潤仍需要按照當地規定納稅。
02 項目利潤分到荷蘭後,是否還要再繳一次稅?
以上圖羅馬尼亞儲能項目公司B為例:荷蘭控股公司A投資100萬歐元,持有羅馬尼亞項目公司B的100%股權。B公司通過項目營運,當年取得稅前利潤10萬歐元。
假設B公司適用羅馬尼亞通常的16%企業所得稅稅率,且本例稅前利潤與應納稅所得額一致,則需要先在羅馬尼亞繳納16,000歐元企業所得稅,剩餘稅後利潤84,000歐元。
這筆利潤向荷蘭分配時,還需要判斷兩個環節:一是羅馬尼亞是否在分紅時扣繳預提稅,二是荷蘭公司收到分紅後是否需要繳納企業所得稅。
在滿足相關條件的情況下,羅馬尼亞向荷蘭母公司的分紅可以適用預提稅豁免;荷蘭公司收到分紅後,也可以適用“參股免稅”,免徵荷蘭企業所得稅。
假設本例符合上述條件,且稅後利潤全部可分配並決定分配,計算如下:
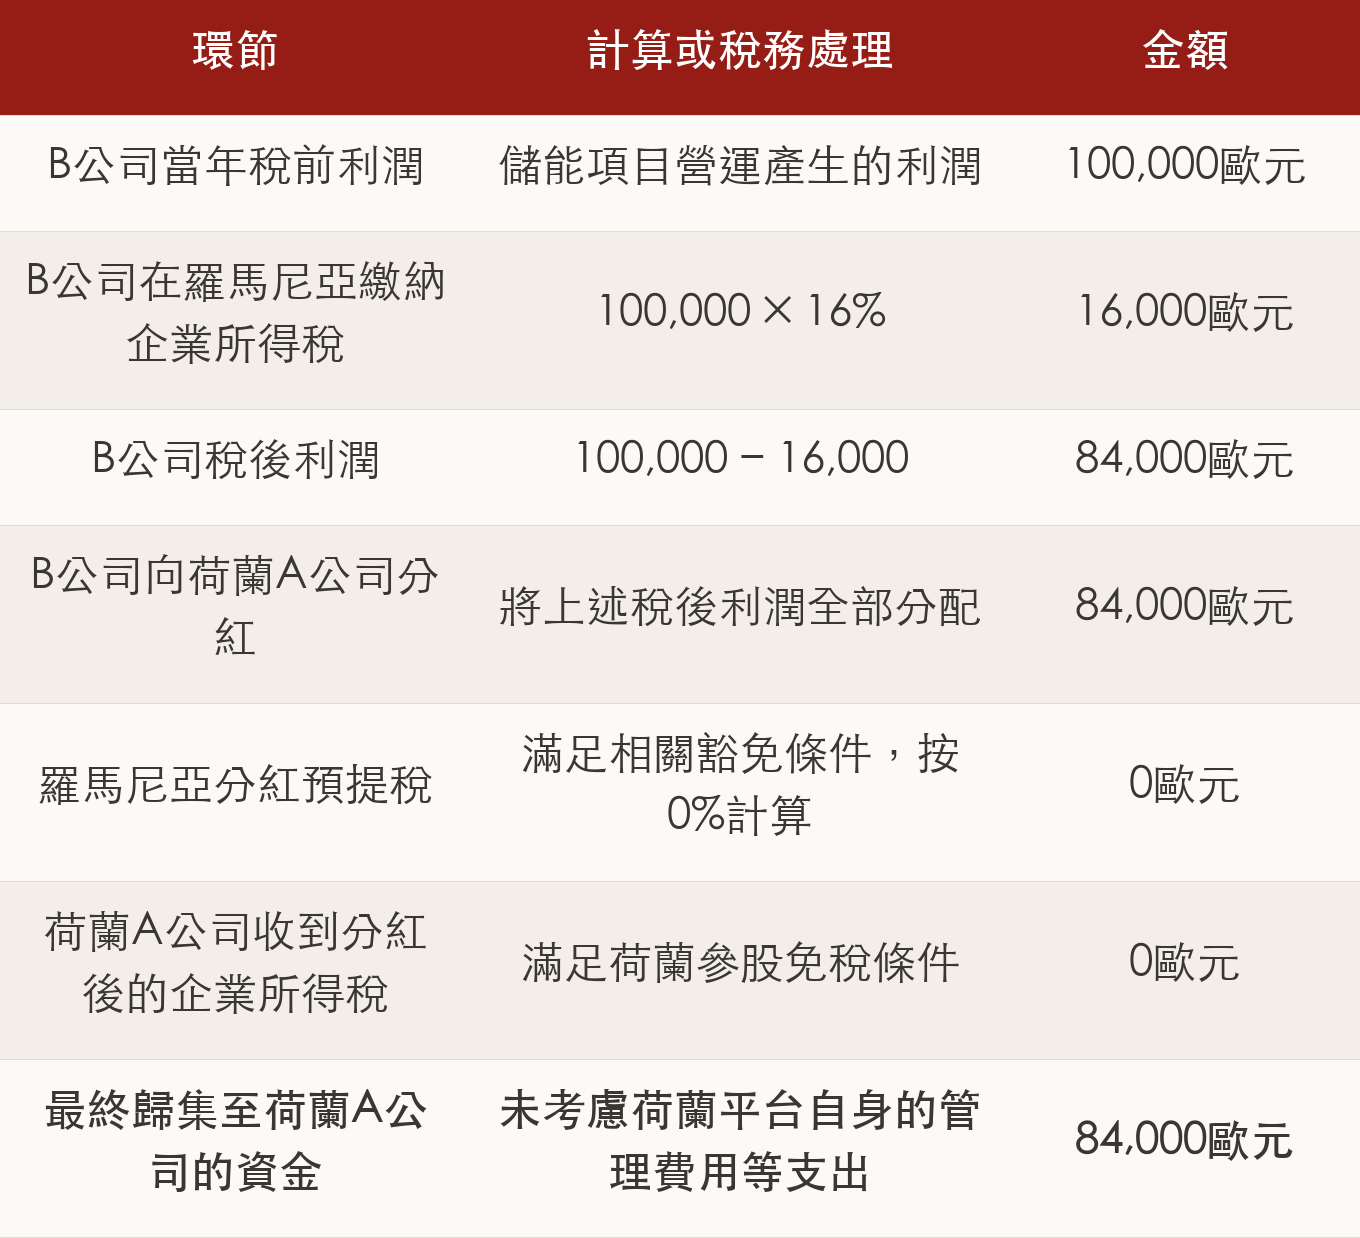
上述免稅待遇並非自動適用。例如,羅馬尼亞對向歐盟母公司分紅的預提稅豁免,要求滿足直接持股比例、持有期限以及公司資格和納稅條件等,其中包括直接持股至少10%、在分紅時連續持有至少一年。
因此,在這個簡化案例中,項目產生的10萬歐元利潤,先在羅馬尼亞繳納16,000歐元企業所得稅,剩餘84,000歐元在符合條件的情況下,可以分配至荷蘭平台,而不在分紅及接收環節增加稅負。
荷蘭公司可以根據集團的投資計劃,將這筆資金用於保加利亞、德國或其他歐洲國家的新項目,通過增資或合規的集團內部融資,支持後續業務發展。這樣,已投入營運的項目所產生的收益,就可以為後續項目提供資金來源。
如果荷蘭公司進一步向香港、新加坡或中國的上層股東分紅,則需要另行判斷該環節的預提稅及股東所在地稅務處理,不能直接沿用上述免稅結果。
案例說明:本例僅演示企業所得稅及分紅稅務處理,假設不存在稅務調整、以前年度虧損、尚需提取的法定公積或其他分配限制,且相關免稅條件及手續均已滿足。
03 公司設立與營運便利,也是選擇荷蘭的原因
上述減少重複徵稅的機制,並非荷蘭獨有。盧森堡同樣具備符合條件的股息和股權出售收益免稅制度。對於中資企業而言,選擇荷蘭的理由,需要結合稅務安排、設立便利性和未來經營需求綜合考慮。
除上述稅務安排外,荷蘭有限公司(BV)支持在滿足身份核驗及公證要求的情況下,通過遠程方式完成設立,減少投資人赴當地辦理的時間和差旅安排。對於股權結構清晰、資料齊備的項目,設立流程和時間通常較易把握,具體辦理週期仍取決於資料準備及公證審核。
未來如果平台增加一般貿易、採購或區域管理等職能,相較於盧森堡商業活動通常涉及的經營許可要求,荷蘭相關手續可能更為簡便;涉及特定行業時,仍需辦理相應許可。企業也可以隨著業務發展,逐步招聘員工、建立當地團隊,並委託當地會計及專業服務機構,協助處理日常記帳、稅務申報和員工薪酬等事務。
對於計劃在歐洲持續投資,並希望將股權管理、收益歸集與實際經營逐步結合的中資企業,荷蘭值得作為控股平台所在地優先評估。設立之初,就應結合未來的項目佈局、資金用途和管理職能規劃架構,使公司能夠支持後續業務發展。
漢騰諮詢可結合企業的投資計劃及經營需求,協助推進荷蘭公司遠程設立,並協調當地法律、稅務及後續營運服務。
重要說明與免責聲明:本文基於簡化案例及公開資料作一般商務介紹。漢騰諮詢並非律師事務所或稅務師事務所,本文不構成針對具體項目的法律或稅務專業意見。案例中的免稅待遇須滿足相應條件,實際結果應由相關國家的執業律師、稅務師結合企業情況確認。