
隨著越來越多中資企業透過ICT等方式向德國派遣管理人員和技術人員,派遣員工在德國的住房費用如何處理,正在成為企業財務和HR管理中的一個實際問題。
對於部分短期集團內部派遣人員,德國稅法允許企業將其在德國因工作產生的住宿費用按照職業相關費用處理,並在滿足條件的情況下由企業免稅承擔或報銷。
這一處理主要是建立在員工勞動關係、派遣期限以及德國工作地點稅務性質的綜合判斷之上。
01 適用場景:什麼樣的ICT派遣員工可以重點關注這一政策?
本文主要討論以下典型情況:
- 員工原有勞動關係繼續保留在中國境內企業;
- 員工因集團內部安排被臨時派往德國工作;
- 派遣期限事先明確,通常為1至2年;
- 員工沒有與德國接收企業另行簽訂獨立勞動合同;
- 派遣結束後,員工繼續回到中資企業或集團體系任職;
- 配偶、子女及原有家庭生活繼續保留在中國;
- 員工僅因德國工作需要,在當地額外租賃住房。
這一結構的核心特徵是:
員工並沒有將勞動關係和長期職業重心轉移至德國,而是在原有中國勞動關係下完成一段有明確期限的跨境工作任務。
這是後續稅務判斷的基礎。
02 核心判斷:為什麼德國住房費用可以免稅處理?
關鍵在於德國稅法對“第一工作地點(erste Tätigkeitsstätte)”的認定。
根據德國《所得稅法》§ 9 Abs. 4 EStG,如果員工被長期安排至某一固定經營場所,該地點可能構成其稅法意義上的第一工作地點。
但對於集團內部的有限期限跨境派遣,如果員工繼續保持與境外企業的長期勞動關係,沒有與德國公司建立新的獨立勞動關係,而德國工作安排只是臨時性的,則德國工作地點原則上可能不構成其第一工作地點。
在這種情況下,員工在德國的工作可以按照因工作產生的外勤活動(beruflich veranlasste Auswärtstätigkeit)進行處理。
這一認定直接決定了德國住房費用的稅務性質。
根據 § 9 Abs. 1 Satz 3 Nr. 5a EStG,員工在非第一工作地點因工作產生的必要住宿費用,可以作為職業相關費用考慮。
同時,根據 § 3 Nr. 16 EStG,私人企業雇主對於符合稅法條件的差旅和住宿費用,可以在允許範圍內向員工進行免稅補償。
因此,其稅務邏輯可以概括為:
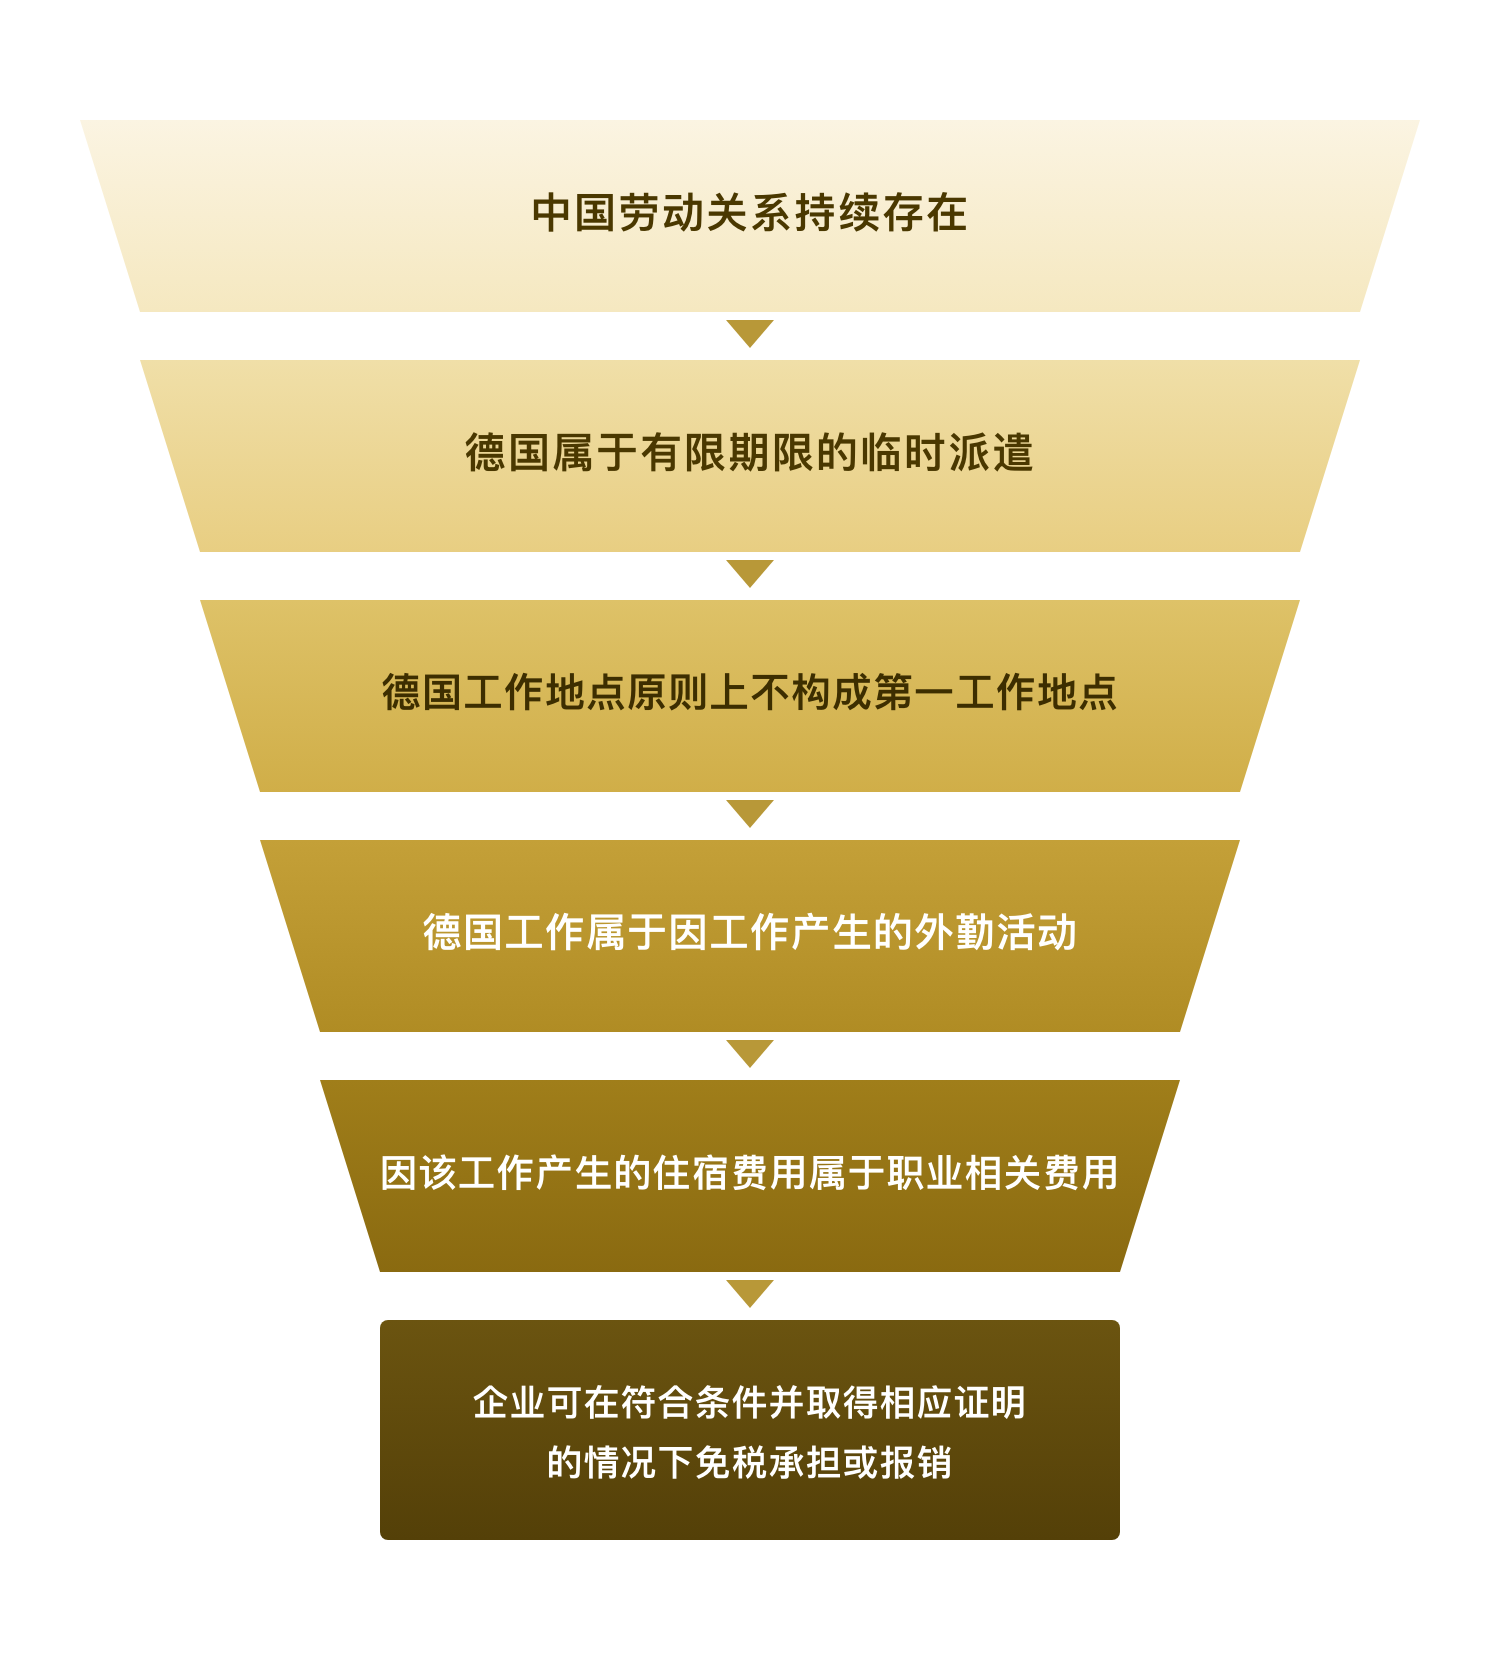
企業可以在符合條件並取得相應證明的情況下免稅承擔或報銷
需要特別強調:
這並不是一項由德國政府向員工支付的“住房補貼”。
從企業管理角度,它本質上是:
企業對員工因跨境工作安排額外產生的職業住宿成本進行稅務合規的費用承擔。
03 企業如何落地?主要有兩種操作模式
從財務操作角度,企業通常可以選擇兩種方式。
模式一:員工自行租房,公司據實報銷
員工以個人名義簽訂德國住房租賃合同並支付房租。
員工定期向公司提交租賃合同、付款記錄及相關費用證明,公司稽核後,將符合條件的住宿費用作為差旅住宿費用進行報銷。
模式二:公司直接租賃住房
德國公司也可以直接與房東簽訂租賃合同,並直接承擔派遣員工的住房費用。
這一模式可以減少員工個人的資金墊付和報銷流程,在派遣員工數量較多或公司統一安排住宿時具有一定管理優勢。
相關住房安排仍應納入德國工資稅和Payroll體系進行稽核和記錄,以確保其免稅處理具備完整的稅務依據。
04 財務部門真正需要建立的,是一套“資格確認 + 憑證管理”的機制
對於中國總部或德國子公司的財務負責人而言,這項政策的重點並不是記住某一個稅務規則,而是建立清晰的內部控制流程。
建議企業在員工派遣開始時,至少完成一次完整的稅務資格確認,包括:
- 員工的中國勞動合同;
- 集團內部派遣協議;
- 德國派遣的起止時間;
- 員工與德國公司的合同關係;
- 德國住房安排;
- 以及必要的家庭和居住情況說明。
首次確認後,日常管理則主要圍繞兩個方面展開:
第一,確認實際發生的住房費用有完整憑證;
第二,確保相應費用在德國Payroll和工資稅記錄中按照已經確認的稅務邏輯進行處理。
05 哪些情況下需要重新審查?
這項稅務處理並不是一次確認後永久有效。其成立依賴於一組具體事實。如果這些事實發生實質變化,企業應重新進行稅務判斷。
比較典型的觸發因素包括:
- 員工與德國公司簽訂新的獨立勞動合同;
- 中國原有勞動關係終止;
- 原定短期派遣被明顯延長或轉為長期安排;
- 員工在德國的工作地點或崗位安排發生重大變化;
- 員工的家庭和長期居住安排整體轉移至德國。
對企業來說,一個比較穩健的管理原則是:
只要影響“勞動關係、派遣期限、工作地點或居住性質”的關鍵事實發生變化,就不要自動沿用原有稅務處理,而應重新與德國稅務師確認。
06 合規落地:住房安排應放在整體薪資包中考慮
我們不建議企業將上述住房費用處理作為一項普遍適用的員工福利政策。
更合理的方式,是結合員工的勞動關係、派遣期限、崗位安排、家庭情況及整體薪酬水平,將住房安排作為其薪資福利包中的一個組成部分進行個案設計。
對企業而言,關鍵不是單獨尋找某一項“免稅福利”,而是確保勞動關係、薪資結構、費用處理和Payroll之間保持一致,並形成完整、可追溯的合規資料。
漢騰諮詢可結合員工在德國及歐洲的具體落地方式,協助企業進行薪資福利包設計,並協調Payroll、稅務及人事合規等相關環節。
主要法律依據:
- § 9 Abs. 4 EStG —— 第一工作地點的認定
- § 9 Abs. 1 Satz 3 Nr. 5a EStG —— 非第一工作地點產生的住宿費用
- § 3 Nr. 16 EStG —— 雇主對符合條件的差旅費用進行免稅補償